
L'essentiel
- Aljada vs Maryam Island : à gabarit comparable, Aljada s'échange entre 8 500 et 11 000 AED/m², contre 12 000 à 15 000 AED/m² à Maryam Island — un écart de 35 à 45 %.
- Rendement net : 5 à 6,5 % à Aljada après charges, vacance et gestion, contre 4,5 à 5,5 % à Maryam Island — l'écart de prix d'entrée n'est pas compensé par un loyer proportionnellement plus élevé.
- Calendrier de livraison : Aljada échelonne ses tranches jusqu'en 2027, avec Naseej et Nest déjà habités ; Maryam Island concentre Pearl, Sapphire et Aquamarine sur un horizon plus resserré, donc un risque de chantier plus concentré.
- Profil locataire : Aljada capte des familles expatriées à revenus moyens travaillant à Sharjah ou Dubaï ; Maryam Island vise des cadres côté Deira sur un produit waterfront rare, plus dépendant d'une demande de niche.
- Verdict : Aljada l'emporte pour le rendement locatif et le ticket d'entrée réduit ; Maryam Island ne se justifie que pour la rareté du front de mer et une logique patrimoniale de long terme — les deux restent un complément, jamais un substitut, à une allocation Dubaï où les volumes DLD sont environ 19 fois supérieurs à ceux de Sharjah.
Deux masterplans, deux logiques d'investissement
Aljada et Maryam Island partagent un statut juridique identique. Ils diffèrent radicalement sur ce qu'ils vendent réellement à l'investisseur.
Aljada représente 24 milliards AED investis sur 2,2 millions de m², avec 25 000 logements et des livraisons échelonnées jusqu'en 2027.
Porté par Arada, le projet fonctionne comme une ville dans la ville : hub culturel Madar signé Zaha Hadid Architects, deux écoles, un hôpital. La thèse repose sur la masse critique et l'effet d'agglomération — un bassin locatif qui se construit par la densité d'équipements, pas par la rareté du site.
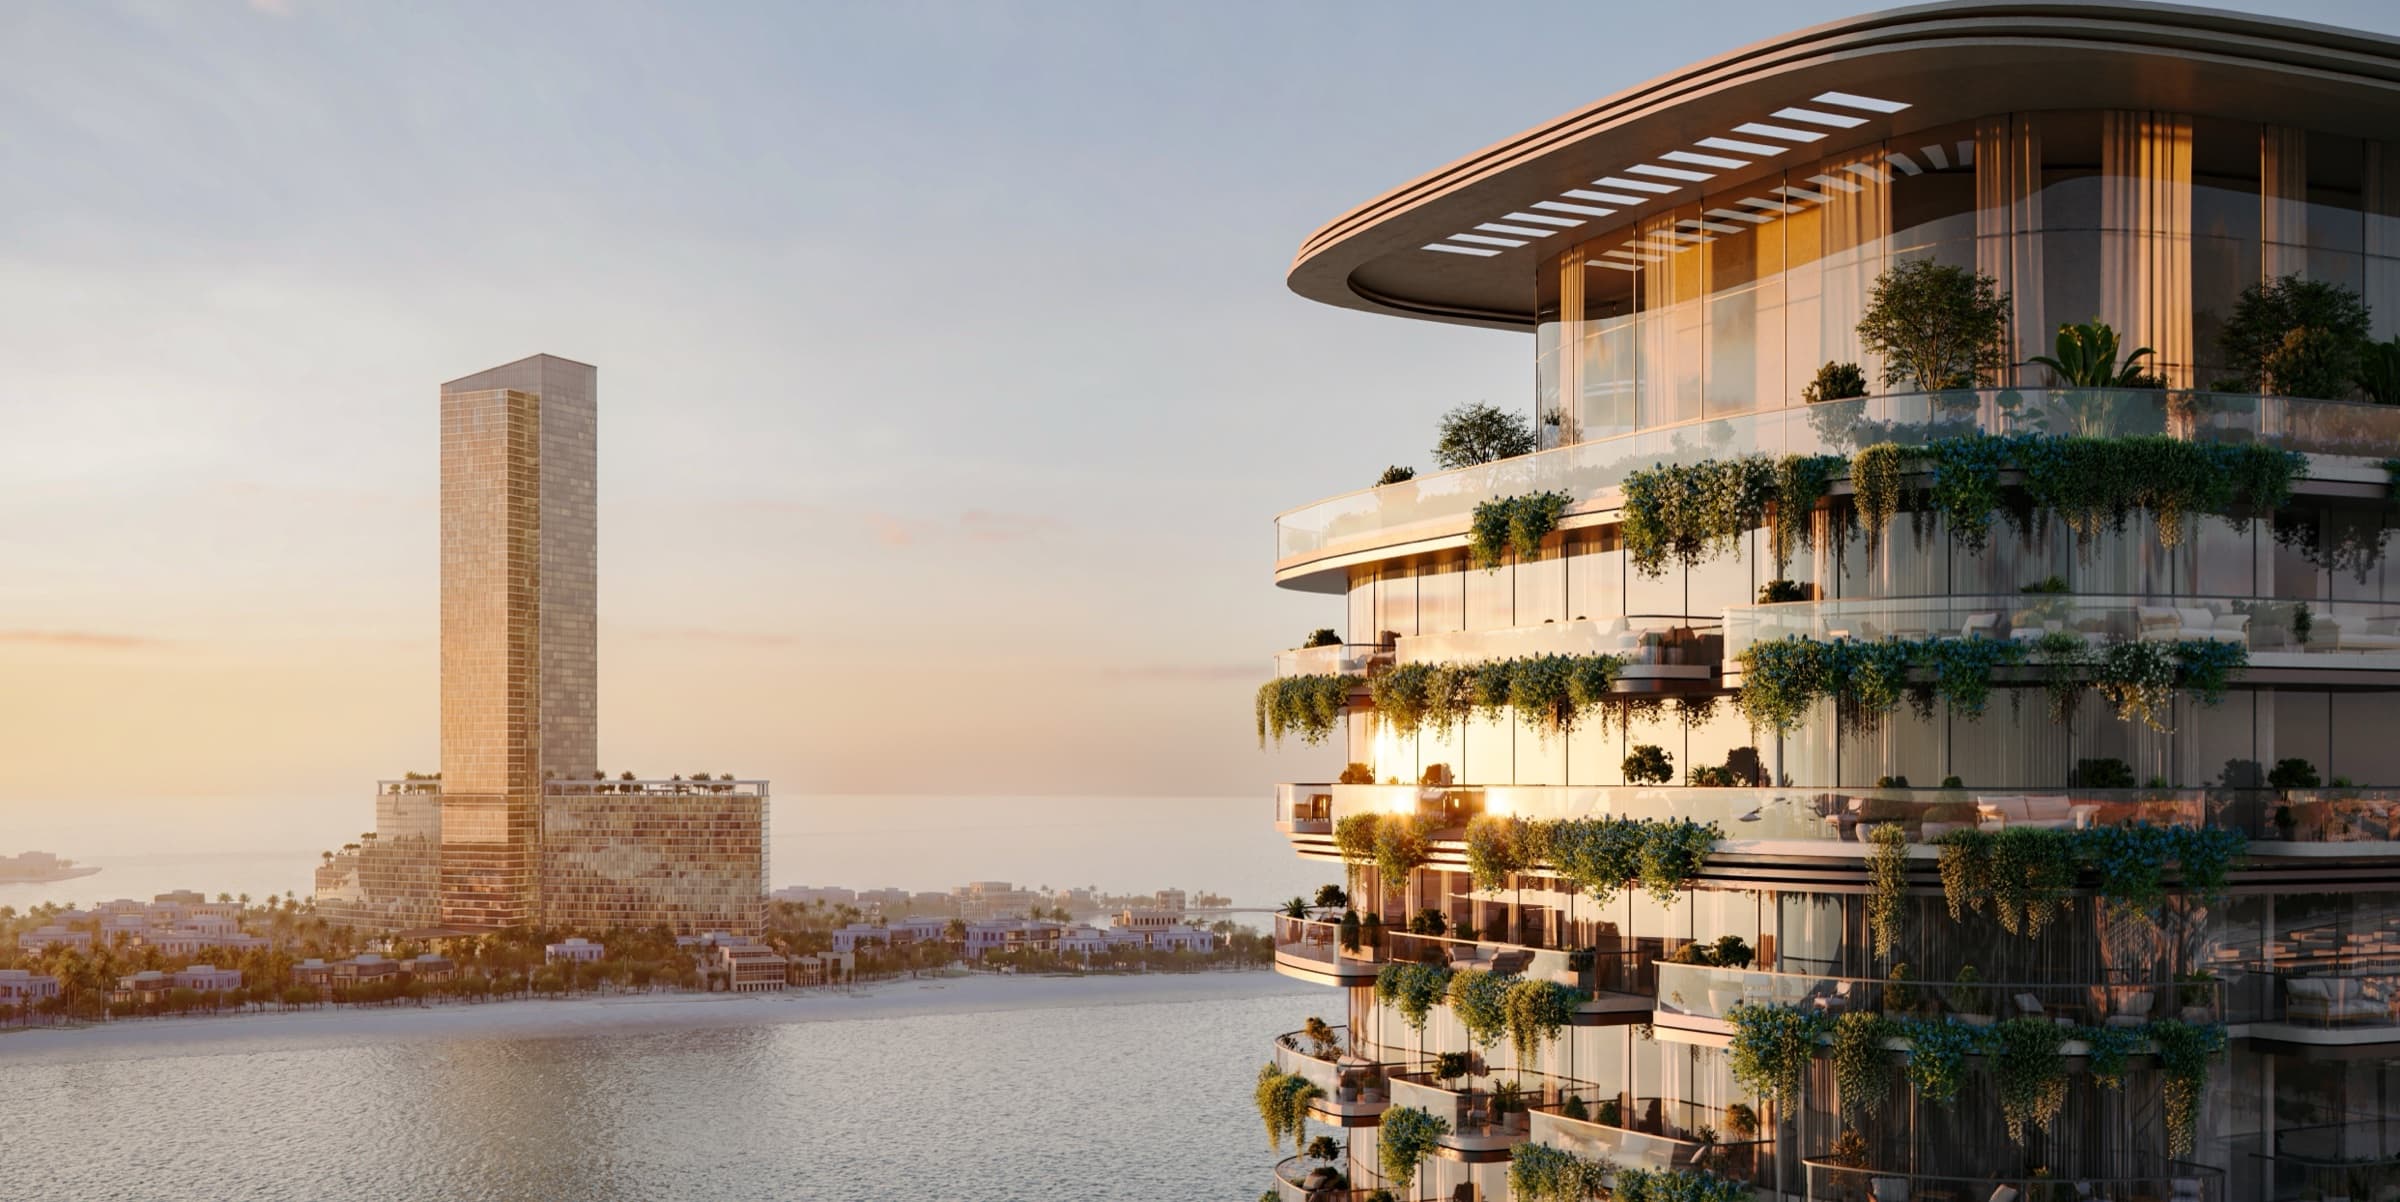
Maryam Island joue une autre carte. Développé par Eagle Hills sur 460 000 m² gagnés sur la mer au nord d'Al Khan, à quinze minutes de Deira en voiture, le projet capitalise sur un front de mer quasi inexistant à Sharjah. Là où Aljada mise sur le volume, Maryam Island mise sur la pénurie structurelle de waterfront freehold dans l'émirat.
Les deux figurent parmi les zones désignées par le décret émiral de 2022 ouvrant la pleine propriété aux étrangers. Le cadre juridique ne différencie donc rien. L'arbitrage se joue entièrement sur le modèle économique sous-jacent.
Ce que le statut freehold change concrètement
Le freehold donne à l'acheteur étranger la pleine propriété du titre foncier, transmissible et cessible sans sponsor local. Concrètement, cela signifie revente libre, hypothèque possible auprès de banques locales, et héritage transmis selon les règles choisies par l'acquéreur.
Ce statut, identique sur les deux masterplans, ne dit rien du rendement ni de la liquidité à la revente. C'est précisément ce que la suite du comparatif chiffre : prix au m², charges, et profondeur de marché. Sur ce dernier point, la référence reste Dubai Land Department pour situer Sharjah face à Dubaï.
Quel écart de prix au m² entre Aljada et Maryam Island ?
En 2026, Aljada se négocie entre 8 500 et 11 000 AED/m² selon la phase et le gabarit. Un studio y démarre autour de 450 000 AED. Maryam Island facture entre 12 000 et 15 000 AED/m², soit un point médian proche de 13 500 AED/m² — un écart de 30 à 40 % sur l'ensemble de la fourchette.
Le vrai repère n'est pas Sharjah contre Sharjah. C'est Sharjah contre Dubaï. Maryam Island se paie au prix d'un quartier secondaire dubaïote : JVC tourne autour de 13 200 AED/m², Town Square à 12 400 AED/m². Dubai Marina, elle, grimpe à 22 000 AED/m².
Conséquence directe sur le pouvoir d'achat : à budget égal, l'acheteur prend un T1 à Maryam Island ou un T2 à Aljada. Ce n'est pas un détail de gabarit, c'est un arbitrage de surface habitable.
Où se trouvent encore les décotes en 2026
Aljada conserve une vraie décote géographique : 30 à 40 % sous Dubaï pour un produit résidentiel comparable, hors situation waterfront. Maryam Island, elle, ne facture pas une décote Sharjah. Elle facture une prime waterfront, alignée sur les zones secondaires de Dubaï plutôt que sur les prix de Sharjah. La décote a donc disparu dès qu'on ajoute une façade sur l'eau — c'est le Dubai Land Department qui fixe la référence de marché contre laquelle ces deux masterplans se mesurent.
Quel rendement net réel viser sur chacun des deux ?
Sur Aljada, les rendements bruts observés vont de 6,5 à 8 % sur les studios et T1 des phases livrées. Les plus petits gabarits atteignent jusqu'à 9 %. Sur Maryam Island, le brut estimé se situe entre 6 et 7,5 %, tiré par des loyers stables mais freiné par une valorisation initiale plus haute.
La différence se joue ensuite sur les charges.
Les charges de service à Sharjah se situent entre 12 et 18 AED/sqft/an, contre 18 à 30 AED/sqft/an à Dubaï
. Cet écart n'est pas anecdotique : il se lit directement sur le net encaissé, surtout sur les petites surfaces où les charges pèsent proportionnellement plus lourd.
Autre poste à provisionner dans les deux cas : la vacance locative, observée entre 45 et 60 jours par an sur Sharjah. Elle rogne mécaniquement 1 à 1,5 point de rendement brut si elle n'est pas anticipée dans le calcul.
| Projet | Brut | Charges | Vacance | Net cible |
|---|---|---|---|---|
| Aljada (studio/T1) | 6,5-8 % | 12-18 AED/sqft | 45-60 j | 5-6,5 % |
| Maryam Island | 6-7,5 % | 12-18 AED/sqft | 45-60 j | 4,5-5,5 % |
| Dubaï JVC/Marina (repère) | 6-8 % | 18-30 AED/sqft | 30-45 j | 4,5-6 % |
Pourquoi Aljada creuse l'écart sur le net
Le mécanisme est simple : à charges identiques, un prix d'entrée plus bas produit mécaniquement un rendement net plus élevé sur le même loyer absolu. Aljada affiche un prix au m² 30 à 40 % sous Dubaï pour des gabarits comparables, alors que Maryam Island se rapproche des niveaux JVC. Le différentiel de charges Sharjah/Dubaï amplifie l'écart plutôt que de le compenser. C'est le type d'arbitrage brut/charges/vacance que nous modélisons systématiquement avec notre calculateur de rendement net avant toute recommandation d'achat.
Delta de livraison 2026-2027 : ce que ça change au cash-flow
Aljada livre par tranches échelonnées jusqu'en 2027. Une partie du parc est déjà achevée et louée. Cela change tout pour un investisseur qui veut du revenu immédiat, pas une promesse de revenu.
Acheter une phase déjà livrée à Aljada permet d'encaisser un loyer dès le premier trimestre de détention. Acheter une tranche à livraison 2027 impose au contraire 12 à 18 mois de portage sec, sans loyer, avec les échéances du plan de paiement qui continuent de tomber.
24 Md AED · 2,2M m² · 25 000 logementsInvestissement total masterplan Aljada · Arada DevelopmentsMaryam Island fonctionne différemment. Les livraisons se concentrent sur trois tours : Pearl, Sapphire et Aquamarine. Pas de parc locatif existant à racheter en marché secondaire à courte échéance. Le revenu démarre à la remise des clés, point final. Pas de raccourci possible.
Le plan de paiement échelonné (souvent 60/40 ou 70/30 post-livraison) amortit ce portage, il ne l'annule pas. L'erreur classique est de calculer un TRI sur la date de signature. Il faut le recalculer sur la date de premier loyer réel. Douze mois de portage sans revenu, sur un ticket de 1,5 M AED, pèsent lourd sur un TRI à 5 ans, même avec un net supérieur ensuite.
L'arbitrage pratique que nous cadrons souvent avec nos clients : mixer une unité livrée pour le cash-flow immédiat et une tranche off-plan pour capter la plus-value de livraison. Cette logique de calendrier s'applique aussi à d'autres masterplans en développement, comme détaillé dans notre analyse de Jumeirah Emirates Towers. Pour chiffrer précisément ce delta sur votre propre horizon d'investissement, le calculateur de rendement net intègre la date de premier loyer, pas seulement le prix d'achat.
Comment choisir selon votre profil d'investisseur ?
La règle est simple : le ticket d'entrée et l'objectif de sortie déterminent le choix, pas la préférence esthétique.
Objectif rendement, ticket réduit. Un studio ou un T1 en phase livrée à Aljada cible un net de 5 à 6,5 %. C'est le profil investisseur pur, loyer et cash-flow d'abord, revente secondaire.
Objectif patrimonial, revente locale. Maryam Island s'adresse à un acheteur qui vise une clientèle émiratie ou golfe aisée, sensible à la vue mer. Un net autour de 5 % s'accepte contre une meilleure liquidité de sortie sur ce segment précis.
Premier achat aux Émirats. Depuis la France, la Belgique, le Canada ou Israël, commencer par Aljada limite l'exposition. Le ticket d'entrée plus bas laisse le temps d'apprendre le marché avant d'engager un budget plus lourd.
Portefeuille déjà exposé à Dubaï. Sharjah joue alors un rôle de diversification géographique, pas de cœur d'allocation. Le ratio de liquidité reste très défavorable à Sharjah face à Dubaï.
1 pour 19 (Sharjah vs Dubaï)Ratio de liquidité transactionnelle · Dubai Land Department, 2025Sur vos propres hypothèses de loyer et de vacance, le calculateur de rendement net Level8 permet de trancher objectivement entre les deux scénarios.
La limite commune aux deux projets
Aljada comme Maryam Island restent des marchés à liquidité restreinte comparés à Dubaï. Aucun des deux ne convient à un investisseur qui privilégie la vitesse de revente avant tout. Sur ce critère précis, Dubaï garde l'avantage structurel, avec un volume annuel près de 19 fois supérieur à celui de Sharjah.
Verdict 2026 : Aljada gagne, mais Dubaï reste le socle
Sur les critères mesurables, Aljada l'emporte nettement face à Maryam Island. Le prix au m² est inférieur de 35 à 45 %, le rendement net dépasse de 100 à 150 points de base, et les phases déjà livrées génèrent un revenu locatif immédiat plutôt qu'une promesse.
Maryam Island garde un atout honnête : le front de mer reste rare à Sharjah. Ce positionnement séduit une clientèle résidente prête à payer une prime pour vivre sur l'eau, avec une revente locale plus fluide qu'ailleurs dans l'émirat.
Mais aucun des deux projets ne change la donne fiscale : Sharjah, comme Dubaï, applique 0 % d'impôt sur les loyers et la plus-value dans tout l'émirat. Le différentiel ne se joue donc pas sur la fiscalité. Il se joue sur la liquidité, et elle penche massivement vers Dubaï.
Le Dubai Land Department a enregistré environ 760 Md AED de transactions en 2025, contre environ 40 Md AED à Sharjah — un ratio de liquidité de 1 à 19.
Ce ratio dicte la séquence d'allocation. Un portefeuille se construit d'abord sur Dubaï, en off-plan au prix promoteur via nos projets, pour capter la profondeur de marché et la sortie la plus rapide en cas de revente. Aljada peut ensuite s'ajouter comme ligne satellite, à ticket réduit, pour le rendement net supérieur qu'elle procure sur des gabarits comparables.
Pour un investisseur déjà propriétaire à Sharjah et confronté à un marché secondaire étroit, une sortie ne dépend pas d'un acheteur hypothétique. Une offre ferme sous 48 heures (vendre en 48h) permet de sortir sans attendre, hors marché, sans frais d'agence.
Aljada bat Maryam Island sur les chiffres. Dubaï bat les deux sur la liquidité.
Aller plus loin
Trois lectures complémentaires dans le journal Level8 :
- Bugatti Residences Dubai : le vrai dossier d'investissement en 2026 — Bugatti Residences Dubai décryptées pour investisseurs : prix au m², plan de paiement, rendement locatif et comparaison avec Armani, Cavalli et Mercedes-Benz Places.
- Al Reem Island : 49 % des ventes off-plan d'Abu Dhabi cet été — Oui, Al Reem Island domine l'off-plan d'Abu Dhabi : 1 291 des 2 658 ventes d'appartements sur plan de l'été 2026, soit 49 %. La surface vendue y a quadruplé en deux ans, selon MERED.
- Dubai Jumeirah Park : mode d'emploi pour acheter une villa en 2026 — Guide pas-à-pas pour acheter une villa à Dubai Jumeirah Park en 2026 : process DLD, escrow, coûts annexes, rendements 3-4BR et arbitrage off-plan vs seconde main.
FAQ
Quel budget minimum pour investir à Aljada ou Maryam Island en 2026 ?
À Aljada, un studio démarre autour de 450 000 AED, soit environ 8 500 à 11 000 AED/m². À Maryam Island, le ticket d'entrée est plus élevé, entre 12 000 et 15 000 AED/m², ce qui pousse le budget minimum au-delà de 600 000 AED pour un gabarit équivalent.
Quel rendement locatif net espérer sur Aljada et Maryam Island ?
Aljada affiche un net de 5 à 6,5 % après charges, vacance et gestion, contre 4,5 à 5,5 % à Maryam Island. L'écart tient surtout aux charges de service, plus légères à Aljada, et à un ticket d'entrée plus faible au m².
Comment le statut freehold s'applique-t-il à Aljada et Maryam Island ?
Les deux masterplans figurent parmi les zones désignées par le décret émiral de 2022 ouvrant la pleine propriété aux étrangers à Sharjah. Le titre foncier est transmissible, cessible sans sponsor local et hypothécable auprès des banques locales, sans différence juridique entre les deux projets.
Quand les unités achetées sur plan à Aljada et Maryam Island seront-elles livrées ?
Aljada échelonne ses livraisons jusqu'en 2027, avec les phases Naseej et Nest déjà habitées, ce qui répartit le risque de chantier. Maryam Island concentre Pearl, Sapphire et Aquamarine sur un calendrier plus resserré, avec un risque de retard plus concentré sur une même fenêtre.
Pourquoi Maryam Island est-il plus cher qu'Aljada malgré un rendement plus faible ?
Maryam Island facture une prime waterfront liée à la rareté du front de mer freehold à Sharjah, pas une décote géographique. Son prix au m² s'aligne sur des zones secondaires de Dubaï comme JVC ou Town Square, alors qu'Aljada conserve une vraie décote de 30 à 40 % sous Dubaï pour un produit résidentiel comparable.
Faut-il préférer Sharjah à Dubaï pour un investissement locatif en 2026 ?
Non : les volumes DLD à Dubaï restent environ 19 fois supérieurs à ceux de Sharjah, ce qui garantit une liquidité de revente nettement plus profonde. Aljada et Maryam Island peuvent compléter une allocation, mais ne remplacent pas une exposition principale à Dubaï, où le rendement net atteint généralement 5 à 8 % sans fiscalité sur les loyers ni les plus-values.
Sources
Les chiffres et règles cités dans cet article proviennent des sources suivantes :